هل تناسب مستثمري الخليج في 2026؟
الإجابة السريعة: هل تنجح محفظة 60/40 مع مستثمري الخليج؟
محفظة 60/40 (60% أسهم، 40% سندات) هي استراتيجية متوازنة كلاسيكية صُممت لتقليل التقلبات مع الحفاظ على النمو
في 2022، سجلت محفظة 60/40 أسوأ عام لها منذ عقود — إذ هبطت الأسهم والسندات معًا بشكل حاد مع الرفع القوي للفائدة من جانب الاحتياطي الفيدرالي
يعني ربط الريال السعودي بالدولار الأمريكي أن مستثمري الخليج يمكنهم الوصول إلى السندات الأمريكية من دون مخاطر عملة، ما يجعل هيكل 60/40 أكثر قابلية للتطبيق مباشرة مقارنة بمستثمري الأسواق الناشئة الأخرى
بالنسبة إلى المستثمرين المسلمين، يرى كثير من علماء التمويل الإسلامي أن السندات التقليدية غير مناسبة للمستثمرين الملتزمين بالضوابط الشرعية لأنها تتضمن فائدة — أما الصكوك فهي البديل المتوافق مع الشريعة
في 2026، ومع بقاء الفائدة عند مستويات مرتفعة، تقدم السندات أفضل عائد متوقع لها منذ 15 سنة، ما يجعل هيكل 60/40 أكثر جاذبية مما كان عليه في 2020–2021
ماذا ستتعلم في هذا المقال
ما هي محفظة 60/40 ولماذا صُممت بهذا الشكل
لماذا كان عام 2022 أسوأ عام لمحفظة 60/40 في التاريخ الحديث
ماذا تعني بيئة الفائدة في 2026 بالنسبة إلى السندات الآن
بديل متوافق مع الشريعة لهيكل 60/40 باستخدام الصكوك
هل ينبغي لمستثمري الخليج استخدام 60/40 أم توزيع مختلف
تخصص محفظة 60/40 نسبة 60% للأسهم لتحقيق النمو على المدى الطويل و40% للسندات لتحقيق الاستقرار، على أساس أن السندات ترتفع عندما تنخفض الأسهم، بما يساعد على تخفيف تقلبات المحفظة ككل.
وخلال معظم القرن العشرين، ساعد هذا الارتباط العكسي في كثير من الفترات التاريخية على تخفيف تقلبات المحفظة. فعندما كانت أسواق الأسهم تتراجع، كان المستثمرون يتجهون إلى السندات الحكومية، ما يرفع أسعار السندات ويعوض جزءًا من خسائر الأسهم. ولهذا أصبحت محفظة 60/40 الهيكل الاستثماري المؤسسي الأبرز عالميًا لعقود طويلة.
وبالنسبة إلى مستثمري الخليج الذين يديرون توزيع أصولهم بين الأسهم السعودية والأصول الأمريكية تحديدًا، راجع دليلنا تاسي مقابل الأسهم الأمريكية للحصول على إطار للمقارنة بين السوقين.
لماذا كان 2022 أسوأ عام لمحفظة 60/40 منذ عقود
في 2022، هبطت الأسهم والسندات في الوقت نفسه — ما كسر العلاقة التي تجعل محفظة 60/40 تعمل.
رفع الاحتياطي الفيدرالي أسعار الفائدة من مستويات قريبة من الصفر إلى 4.5% في 2022 استجابة لأعلى تضخم في الولايات المتحدة منذ 40 سنة. وأدى ذلك إلى هبوط حاد في أسعار السندات (لأن أسعار السندات تتحرك عكس أسعار الفائدة). وفي الوقت نفسه، ضغط ارتفاع الفائدة على تقييمات الأسهم، خاصة أسهم التكنولوجيا عالية النمو. فتراجع S&P 500 بنسبة 19%. كما هبط مؤشر عالمي للسندات الحكومية بنحو 18%. وحققت محفظة 60/40 عائدًا يقارب -16% في 2022، وهو أسوأ عائد سنوي لها منذ السبعينيات.
معلومة مهمة:كان فشل محفظة 60/40 في 2022 مرتبطًا تحديدًا ببيئة التضخم المرتفع ورفع الفائدة. أما في جميع البيئات السوقية الأخرى منذ 1990 — مثل الركود، والانهيارات السوقية، والانكماش — فقد عمل هيكل 60/40 كما هو متوقع، إذ عوضت السندات خسائر الأسهم.
ماذا تعني بيئة الفائدة في 2026 لمحفظة 60/40
مع بقاء الفائدة عند مستويات مرتفعة الآن، تقدم السندات في 2026 أفضل عوائد لها منذ 15 سنة، ما يغير حسابات مستثمري 60/40.
فقد ارتفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات، التي كانت قريبة من 0% في 2021، إلى نطاق 4–5% خلال 2024–2026. وهذا يعني أن الجزء المخصص للسندات في محفظة 60/40 أصبح يولد دخلًا فعليًا بنحو 4–5% سنويًا، بدلًا من الدخل شبه الصفري الذي ساد في فترة الفائدة المنخفضة. وتشير افتراضات جيه بي مورغان طويلة الأجل لأسواق رأس المال لعام 2026 إلى أن محفظة عالمية بنموذج 60/40 قد تحقق عوائد سنوية مركبة بنحو 7–8% خلال 10–15 سنة المقبلة، مقارنة بنحو 4% فقط في تقديراتهم لعام 2021.
النسخة المتوافقة مع الشريعة: 60/40 باستخدام الصكوك
بالنسبة إلى المستثمرين المسلمين في الخليج، تُستبدل السندات التقليدية (التي تدفع فائدة) بـ الصكوك، وهي أدوات مالية إسلامية توزع عوائد قائمة على المشاركة في الربح أو دخل الأصول بدلًا من الفائدة.
الصكوك هي أدوات مالية إسلامية مدعومة بأصول، وتلتزم بتحريم الربا من خلال هيكلة العائد على أساس المشاركة في الربح أو دخل الإيجار بدلًا من الفائدة. وتُعد السعودية أكبر سوق للصكوك في العالم من حيث الإصدارات، مع إصدار الحكومة السعودية وكبرى الشركات صكوكًا مقومة بالريال السعودي بشكل منتظم. وبالنسبة إلى مستثمري الخليج، قد يخصص هيكل 60/40 المتوافق مع الشريعة نسبة 60% للأسهم المفلترة شرعيًا و40% للصكوك المقومة بالريال أو الدولار.
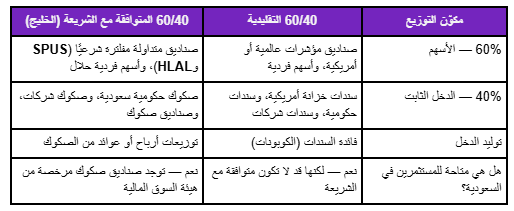
هل تناسب محفظة 60/40 مستثمري الخليج في 2026؟
أصبح هيكل 60/40 أكثر منطقية في 2026 مما كان عليه في 2020، لكن ينبغي على مستثمري الخليج التفكير في توزيع معدل.
إطار مبدئي مقترح لمستثمر سعودي في 2026: 40% أسهم سعودية من تاسي (مع التركيز على البنوك والقطاعات غير النفطية لتحقيق التنويع)، و20% أسهم أمريكية/عالمية عبر صناديق متداولة مفلترة شرعيًا، و30% صكوك (مقومة بالريال السعودي لتوليد الدخل)، و10% ذهب أو تعرض للسلع كعامل تحوط إضافي. وهذا ليس نصيحة استثمارية، لكنه توزيع يأخذ في الاعتبار عوامل المخاطرة الخاصة بمستثمري الخليج: التركيز المرتبط بأسعار النفط، وديناميكيات ربط الدولار، ومتطلبات التوافق الشرعي.
ابنِ محفظة أسهم متنوعة من الأسهم والصناديق الأمريكية عبر رصيد — من دولار واحد لكل صفقة. ← ابدأ بناء محفظتك في رصيد ←
الأسئلة الشائعة
س: ما قاعدة محفظة 60/40؟
تخصص محفظة 60/40 نسبة 60% من الاستثمارات للأسهم بهدف النمو طويل الأجل و40% للسندات من أجل الاستقرار والدخل. وتقوم الفكرة على أن الأسهم والسندات غالبًا ما تتحرك في اتجاهين متعاكسين عند ضغوط السوق، ما يساعد على تخفيف تقلبات المحفظة الإجمالية.
س: هل تعافت محفظة 60/40 بعد 2022؟
نعم. بعد أسوأ عام لها منذ عقود في 2022، تعافت محفظة عالمية من نوع 60/40 بشكل ملحوظ في 2023 مع الارتفاع القوي للأسهم. وبحلول نهاية 2023، كانت الخسائر التراكمية الناتجة عن 2022 قد جرى تعويض معظمها لدى المستثمرين الذين بقوا مستثمرين.
س: هل يستطيع المستثمرون السعوديون شراء السندات الأمريكية عبر رصيد؟
يركز تطبيق رصيد على الأوراق المالية المدرجة مثل الأسهم والصناديق المتداولة. أما للوصول إلى السندات، فعادة ما يستخدم المستثمرون السعوديون صناديق متداولة للسندات (مثل TLT لسندات الخزانة الأمريكية أو BND لمؤشر سندات واسع)، وهي أدوات مدرجة في الأسواق الأمريكية ويمكن شراؤها عبر تطبيق رصيد.
س: ما هي الصكوك وكيف تختلف عن السندات التقليدية؟
الصكوك أداة مالية إسلامية صُممت بما يتوافق مع تحريم الربا. فبدلًا من دفع الفائدة، تولد الصكوك عوائد من خلال المشاركة في الربح المرتبط بأصل حقيقي أو من خلال دخل الإيجار. وتُعد السعودية أكبر مُصدر للصكوك في العالم. ولا تكون عوائد الصكوك مضمونة بالطريقة نفسها التي تكون بها كوبونات السندات، بل تعتمد على أداء الأصل الأساسي.
مقالات ذات صلة على Raseed Learn
الصندوق المتداول (ETF) أم الصندوق الاستثماري المشترك لمستثمري الخليجأفضل الصناديق الحلال المتداولة في 20265 خطوات لتنويع محفظتكالاستثمار السلبي مقابل التداول النشط
إخلاء مسؤولية: هذا المقال لأغراض تعليمية وإعلامية فقط، ولا يشكل نصيحة استثمارية. جميع الاستثمارات تنطوي على مخاطر، بما في ذلك احتمال خسارة رأس المال. والبيانات المذكورة مستندة إلى مصادر متاحة للعامة حتى يونيو 2026. والأداء السابق لا يضمن النتائج المستقبلية. تُقدم خدمات الوساطة في الأوراق المالية من خلال Fullerverse (SC) Limited المرخصة والخاضعة لتنظيم هيئة الخدمات المالية في سيشل (رقم الترخيص: SD152)، وهي شركة مملوكة بالكامل لشركة Raseed Invest Inc. كما أن Raseed Invest Limited خاضعة لتنظيم هيئة دبي للخدمات المالية (DFSA). رأس المال معرض للخطر.