دليل في التمويل السلوكي للمستثمرين في السعودية ودول الخليج
الإجابة السريعة: لماذا يبيع المستثمرون بدافع الذعر، وماذا ينبغي فعله بدلًا من ذلك؟
يحدث البيع بدافع الذعر بسبب النفور من الخسارة، إذ يكون الشعور بألم خسارة المال أقوى بنحو الضعف من الشعور بالسعادة الناتجة عن تحقيق ربح مماثل، ما يدفع إلى اتخاذ قرارات غير عقلانية أثناء فترات الهبوط.
في 2024، حقق المستثمر العادي في الأسهم عائدًا بنسبة 16.54% مقابل 25.02% لمؤشر S&P 500، بفارق 8.48 نقاط مئوية يرجع بدرجة كبيرة إلى أخطاء سلوكية مثل البيع عند انخفاض الأسعار.
عندما انخفض مؤشر الخوف والطمع إلى 3 نقاط من أصل 100 في أوائل 2025، باع كثير من المستثمرين في أسوأ توقيت ممكن، ما أدى إلى تثبيت خسائرهم.
يوضح تقرير DALBAR 2026 QAIB أنه خلال فترة العشرين عامًا المنتهية في ديسمبر 2024، حقق المستثمر العادي عائدًا سنويًا بنسبة 9.24% مقابل 10.35% لمؤشر S&P 500، ويرجع جزء كبير من هذا الفارق إلى سوء توقيت قرارات الشراء والبيع.
الحل لا يعتمد على قوة الإرادة، بل على وجود خطة استثمار مكتوبة، واستثمارات دورية منتظمة، وخطة محددة مسبقًا للتعامل مع هبوط السوق.
يُعد البيع بدافع الذعر واحدًا من أكثر السلوكيات الاستثمارية تكلفة وفقًا للأبحاث المالية، وهو سلوك تحركه المشاعر بدرجة شبه كاملة، وليس المنطق.
عندما تنخفض الأسواق بشكل حاد، يحدث أمر متوقع: يبدأ المستثمرون الأفراد في البيع. وليس لأن القيمة طويلة الأجل لاستثماراتهم قد تغيرت، بل لأن الألم النفسي الناتج عن مشاهدة رصيد الحساب وهو ينخفض يثير استجابة قائمة على الخوف تتغلب على الحكم العقلاني. وتُعرف هذه الاستجابة باسم النفور من الخسارة، وهو مفهوم وثقه لأول مرة عالما الاقتصاد السلوكي دانيال كانيمان وآموس تفيرسكي، ويشير إلى أن الخسائر تكون مؤلمة نفسيًا بنحو ضعف الشعور الإيجابي الناتج عن مكاسب مساوية لها.
وبالنسبة إلى المستثمرين في السعودية ودول الخليج، لهذا النمط السلوكي تكلفة محددة. فقد وصل تاسي إلى أدنى مستوى له خلال 15 شهرًا عند 11,270 نقطة في أبريل 2025، بعد انخفاض أسعار النفط بسبب المخاوف المتعلقة بالرسوم الجمركية. والمستثمرون الذين باعوا في تلك المرحلة ثبتوا خسائرهم. أما الذين احتفظوا باستثماراتهم خلال التقلبات، فقد استفادوا من التعافي مع استقرار الظروف. ولم يكن الفارق بين النتيجتين ناتجًا عن مهارة استثمارية، بل عن القدرة على مقاومة رد الفعل الناتج عن الذعر.
التكلفة الحقيقية للبيع بدافع الذعر — ماذا تكشف البيانات؟
يُعد الفارق بين عوائد السوق والعوائد التي يحققها المستثمر العادي واحدًا من أكثر النتائج ثباتًا وتوثيقًا في الأبحاث المالية.
يتابع تقرير التحليل الكمي لسلوك المستثمرين (QAIB) الصادر عن DALBAR الفارق بين عوائد السوق والعوائد الفعلية للمستثمرين سنويًا منذ 1994. ويكشف تقرير QAIB لعام 2026 أنه في 2024 حقق المستثمر العادي في الأسهم عائدًا بنسبة 16.54% مقابل 25.02% لمؤشر S&P 500، أي بفارق 8.48 نقاط مئوية، وهو ثاني أكبر فارق خلال عقد. وعلى مدى فترة العشرين عامًا المنتهية في ديسمبر 2024، حقق المستثمر الأمريكي العادي في الأسهم عائدًا سنويًا بنسبة 9.24% مقابل 10.35% لمؤشر S&P 500، ما يعني أن قيمة المحفظة التي تتبع السوق كانت ستصبح بعد 20 عامًا أكبر بنسبة 22% مما جمعه المستثمر العادي فعليًا.
ولا يعود سبب هذا الأداء الأقل بصورة مستمرة إلى سوء اختيار الصناديق أو ارتفاع الرسوم، بل إلى توقيت القرارات، وتحديدًا بيع المستثمرين بعد انخفاض الأسعار والشراء بعد ارتفاعها. ويشير تقرير DALBAR لعام 2026 إلى أن نسبة التوقع الصحيح (Guess Right Ratio)، التي تقيس مدى نجاح المستثمرين في توقيت دخول الأموال إلى السوق أو خروجها منه، انخفضت في 2024 إلى 25% فقط. أي إن المستثمرين توقعوا اتجاه السوق بصورة صحيحة في مرة واحدة فقط من كل أربع مرات، بينما أدت قرارات التوقيت في الحالات الثلاث الأخرى إلى خسارة قيمة محتملة.
معلومة مهمة لمستثمري الخليج: نظرًا إلى الارتباط الكبير بين تاسي وأسعار النفط، يواجه المستثمرون في السعودية انخفاضات حادة ومفاجئة بصورة خاصة، إذ يمكن أن تؤدي صدمات النفط إلى تراجع تاسي بنسبة 15% أو أكثر خلال أسابيع. وتزيد هذه التقلبات من احتمالية البيع بدافع الذعر. لذلك، فإن إعداد خطة مكتوبة مسبقًا للتعامل مع الهبوط قبل حدوث الصدمة التالية ليس أمرًا ثانويًا، بل خطوة مهمة يمكن أن تساعد المستثمر على التعامل مع فترات الهبوط بانضباط أكبر.
العوامل النفسية وراء البيع بدافع الذعر
فهم أسباب البيع بدافع الذعر هو الخطوة الأولى لمنعه.
النفور من الخسارة
أثبتت أبحاث كانيمان وتفيرسكي الحائزة على جائزة نوبل أن الخسائر تكون مؤلمة نفسيًا بنحو ضعف الشعور الإيجابي الناتج عن مكاسب مساوية لها. فعندما تنخفض محفظتك بمقدار 10,000 ريال سعودي، قد يعادل الألم النفسي الناتج عن ذلك تقريبًا الشعور بالسعادة الناتج عن تحقيق ربح قدره 20,000 ريال سعودي. وهذا الاختلاف في الاستجابة النفسية يجعل البيع أثناء الهبوط يبدو منطقيًا، حتى عندما لا يكون كذلك.
سلوك القطيع
توضح أبحاث التمويل السلوكي باستمرار أنه عندما يبدأ بعض المستثمرين في البيع، يتبعهم آخرون، ليس بسبب ظهور معلومات جديدة، بل نتيجة مراقبة سلوك الآخرين. وتسرّع وسائل التواصل الاجتماعي ومجموعات واتساب هذه الظاهرة في السعودية، حيث تنتشر النقاشات الاستثمارية بسرعة داخل الدوائر الاجتماعية المتقاربة. وحددت ورقة بحثية منشورة على SSRN في يناير 2025 للباحث Linge حول التمويل السلوكي سلوك القطيع باعتباره أحد العوامل الرئيسية التي تزيد من حدة انهيارات الأسواق بما يتجاوز ما تبرره العوامل الاقتصادية الأساسية.
الانحياز للأحداث الأخيرة
عندما تكون الأسواق في حالة هبوط، يميل المستثمرون إلى افتراض استمرار الاتجاه الأخير. فإذا انخفض السوق بنسبة 15% خلال أسبوعين، يكون الميل الطبيعي هو توقع استمرار الانخفاض. ويُعرف ذلك باسم الانحياز للأحداث الأخيرة، وهو أحد أسباب بيع المستثمرين بالقرب من أدنى مستويات السوق. وفي الواقع، غالبًا ما تأتي بعض أفضل جلسات الصعود في سوق الأسهم مباشرة بعد أسوأ جلسات الهبوط. وقد يؤدي تفويت أيام التعافي هذه بسبب البيع بدافع الذعر إلى الإضرار بالعوائد طويلة الأجل بشكل دائم.
ويشرح دليلنا حول فهم المخاطر في تداول الأسهم بالتفصيل آليات المخاطر وكيف تتعافى المحافظ من التراجعات بمرور الوقت، مع تقديم سياق خاص بمستثمري الخليج لفهم تقلبات المحافظ الاستثمارية.
5 استراتيجيات لتجنب البيع بدافع الذعر
لا يكمن الحل في محاولة إجبار نفسك على التفكير بعقلانية أثناء الذعر، بل في إزالة الحاجة إلى اتخاذ القرار في تلك اللحظة من الأساس.
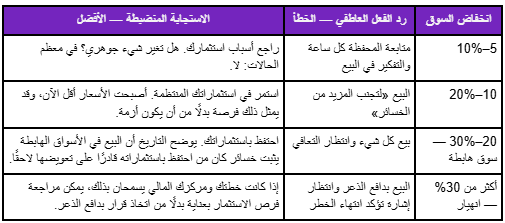
اكتب خطتك الاستثمارية قبل هبوط السوق التالي: حدد مسبقًا ما ستفعله إذا انخفض السوق بنسبة 10% أو 20% أو 30%. فوجود خطة مكتوبة مسبقًا يقلل تأثير المشاعر عندما تكون في أشد حالاتها.
اجعل استثماراتك الشهرية منتظمة: يساعد استثمار مبلغ ثابت شهريًا باستخدام استراتيجية متوسط التكلفة على التخلص من قرار توقيت السوق. فأنت تستثمر المبلغ نفسه كل شهر بغض النظر عن ظروف السوق.
قلل عدد مرات مراجعة محفظتك: ترتبط متابعة المحفظة يوميًا بصورة قوية بالبيع بدافع الذعر. وتشير أبحاث التمويل السلوكي إلى أن المستثمرين الذين يراجعون محافظهم شهريًا أو كل ثلاثة أشهر يتخذون قرارات أفضل بكثير من الذين يتابعونها يوميًا.
انظر إلى الخسائر من منظور زمني، وليس كنسبة فقط: تاريخيًا، تعافى مؤشر S&P 500 من انخفاض بنسبة 20% ووصل إلى قمم جديدة خلال نحو عامين تقريبًا. فالخسارة التي تراها اليوم كنسبة مئوية قد تكون مؤقتة وليست نتيجة نهائية.
ضع عائقًا أمام قرار البيع السريع: ضع لنفسك قاعدة تنص على أن أي قرار بالبيع أثناء هبوط السوق يجب أن ينتظر 48 ساعة قبل تنفيذه. وفي معظم الحالات، يخف تأثير الذعر خلال هذه الفترة.
ابنِ خطة استثمار منضبطة ومنتظمة على تطبيق رصيد. ابدأ باستثمار 500 ريال سعودي شهريًا، مع إتاحة الأسهم الجزئية بدءًا من دولار واحد. → افتح حسابك على تطبيق رصيد واستثمر بانضباط →
ماذا تفعل أثناء هبوط السوق؟ — خطوات عملية
عندما تنخفض الأسواق بشكل حاد، ينبغي أن تكون خطتك مكتوبة مسبقًا، لا مرتجلة في اللحظة نفسها.
الأسئلة الشائعة
س: هل يكون البيع أثناء هبوط السوق قرارًا صحيحًا في بعض الحالات؟
نعم، في حالات محددة. مثل أن تكون الأسباب الأساسية التي دفعتك للاستثمار قد تغيرت بالفعل، وليس مجرد انخفاض السعر، أو أن تكون لديك حاجة قريبة إلى السيولة لم تكن قد أخذتها في الاعتبار، أو أن يكون حجم أحد مراكزك الاستثمارية أكبر من قدرتك الفعلية على تحمل المخاطر. أما البيع بسبب الخوف وحده، فليس سببًا سليمًا.
س: كم تستغرق أسواق الأسهم عادةً للتعافي بعد الانهيار؟
استنادًا إلى البيانات التاريخية لمؤشر S&P 500، استمرت السوق الهابطة، أي الانخفاض بنسبة 20% أو أكثر، نحو 9.6 أشهر في المتوسط، بينما استغرق التعافي والعودة إلى المستويات السابقة نحو عامين في المتوسط. أما فترات تعافي تاسي فهي أكثر تفاوتًا بسبب ارتباطه بأسعار النفط، لكن اتجاهه طويل الأجل كان صاعدًا بصورة مستمرة.
س: لماذا يبدو أن تاسي ينخفض بسرعة وبحدة أكبر من S&P 500؟
يرتبط نحو 67% من تاسي بأرامكو السعودية وقطاع الطاقة، ما يعني أن تحركات أسعار النفط تنعكس مباشرة على حركة المؤشر. فعندما انخفض النفط إلى أقل من 60 دولارًا للبرميل في أبريل 2025، تراجع تاسي بصورة حادة نتيجة لذلك. وهذه سمة هيكلية للمؤشر، وليست دليلًا على ضعف الاقتصاد السعودي بصورة عامة.
س: هل ينبغي لي الاحتفاظ بالنقد أثناء تقلبات السوق كمستثمر خليجي؟
يُعد الاحتفاظ باحتياطي نقدي يغطي 3 إلى 6 أشهر من نفقات المعيشة خطوة حكيمة بغض النظر عن ظروف السوق. أما بعد توفير صندوق الطوارئ هذا، فإن الاحتفاظ بالنقد كاستراتيجية استثمارية أثناء التقلبات يحقق في معظم الحالات أداءً أقل من الاستمرار في الاستثمار. وتكمن المشكلة في أننا لا نعرف مسبقًا متى يبدأ التعافي، وقد يؤدي تفويت حتى أفضل 10 أيام في بداية التعافي إلى خفض العوائد طويلة الأجل بأكثر من النصف.
مقالات ذات صلة على Raseed Learn
استراتيجية متوسط التكلفة للمستثمرين في السعودية
أكثر الأخطاء الاستثمارية شيوعًا لدى المبتدئين في الخليج
الاستثمار السلبي مقابل التداول النشط
هذا المقال لأغراض تعليمية وإعلامية فقط، ولا يشكل نصيحة استثمارية. جميع الاستثمارات تنطوي على مخاطر، بما في ذلك احتمال خسارة رأس المال. والبيانات مستندة إلى مصادر أولية متاحة للعامة حتى يونيو 2026. والأداء السابق لا يضمن النتائج المستقبلية. تُقدم خدمات الوساطة في الأوراق المالية من خلال Fullerverse (SC) Limited، المرخصة والخاضعة لتنظيم هيئة الخدمات المالية في سيشل، بموجب الترخيص رقم SD152، وهي شركة مملوكة بالكامل لشركة Raseed Invest Inc. كما أن Raseed Invest Limited خاضعة لتنظيم هيئة دبي للخدمات المالية (DFSA). رأس المال معرض للخطر.